5 cuentas bancarias: cómo organizar tu dinero sin mezclar gastos y ahorro
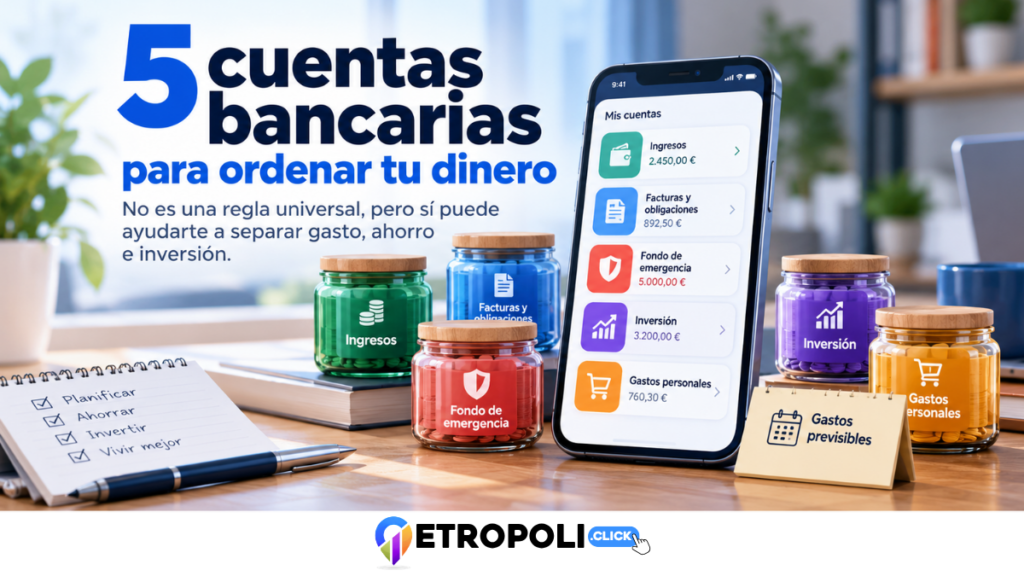
Separar el dinero según su función puede ayudarte a dejar de gastar lo que estaba destinado a la renta, confundir el ahorro con el dinero disponible o llegar a fin de mes preguntándote en qué se fue la quincena. Pero no existe una regla financiera que diga que todas las personas necesiten exactamente cinco cuentas bancarias.
La idea que se ha popularizado en redes —una cuenta para ingresos, otra para facturas, una para inversión, una para ahorro y otra para gastos— tiene una lógica útil: poner barreras entre objetivos distintos. El problema aparece cuando se presenta como una fórmula universal.
La clave no es tener cinco tarjetas en la cartera. La clave es que cada peso tenga una función antes de que empieces a gastarlo.
En resumen: ¿realmente necesitas cinco cuentas bancarias?
No necesariamente. Puedes utilizar cinco cuentas distintas, menos cuentas con “apartados” o “bolsas” digitales, o combinar cuentas bancarias con una plataforma de inversión.
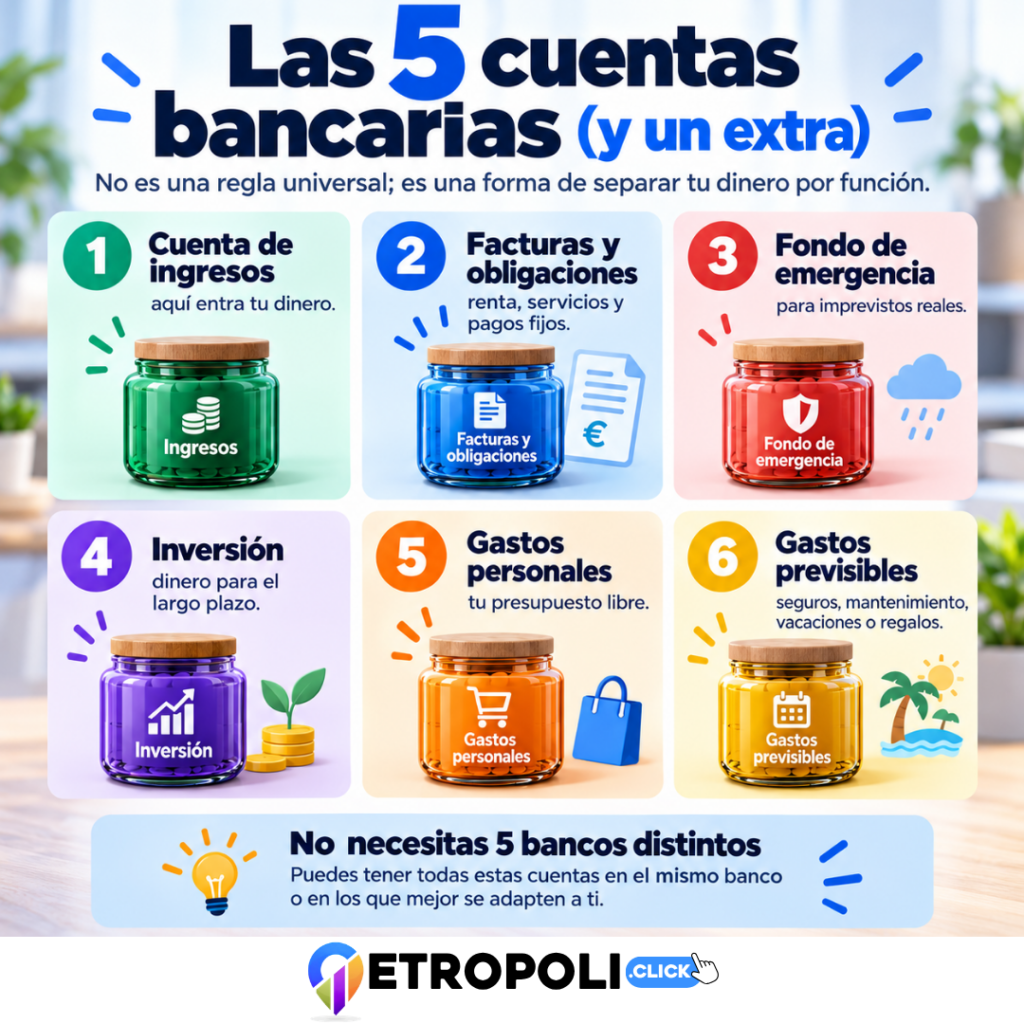
Lo importante es separar, al menos de manera contable, cinco funciones: recibir ingresos, pagar obligaciones, construir un fondo de emergencia, invertir a largo plazo y disponer de dinero para gastos personales.
La CONDUSEF recomienda elaborar un presupuesto, separar el fondo de emergencia del dinero de uso cotidiano y automatizar aportaciones al ahorro cuando sea posible.
¿Por qué separar el dinero puede funcionar?
Cuando todo el dinero está en el mismo saldo, una cifra grande puede generar una sensación falsa de disponibilidad.
Ver $18,000 en la aplicación bancaria no significa que tengas $18,000 para gastar si dentro de ese monto están la renta, la tarjeta, el transporte de las próximas semanas y el ahorro para una emergencia.
La Encuesta Nacional sobre Salud Financiera (ENSAFI) 2023 reportó que 53.2% de la población de 18 años y más realizaba algún tipo de registro o control de sus gastos.
El método de las cinco cuentas intenta resolver precisamente ese problema: transformar un solo saldo en cinco decisiones distintas.
1. Cuenta de ingresos: el punto de entrada del dinero
Esta cuenta funciona como una estación central. Aquí puede llegar tu nómina, honorarios, comisiones, ventas o cualquier ingreso recurrente.
Su función no es necesariamente acumular todo el dinero durante el mes. Su función es recibirlo y repartirlo.
Una estrategia práctica consiste en programar transferencias el mismo día o inmediatamente después de recibir el ingreso. De esta forma, antes de comenzar a gastar, una parte del dinero ya fue enviada a obligaciones, ahorro e inversión.
CONDUSEF ha difundido el principio de “págate a ti primero”: separar desde el inicio una parte de los ingresos para tus objetivos financieros, en lugar de esperar a ahorrar lo que sobreviva al final de la quincena.
¿Qué debería quedarse aquí?
Solo lo necesario para movimientos próximos o para cubrir las transferencias programadas.
Si además utilizas esta misma cuenta para absolutamente todas tus compras cotidianas, pierde parte de su utilidad como centro de distribución.
2. Cuenta de facturas y obligaciones
Esta es la cuenta que debería proteger el dinero que, aunque todavía aparece a tu nombre, prácticamente ya tiene dueño: renta o hipoteca, luz, agua, internet, teléfono, colegiaturas, seguros, mensualidades, pagos de crédito y otros compromisos recurrentes.
La ventaja es sencilla: aunque tu cuenta de uso cotidiano muestre menos dinero disponible, sabes que tus obligaciones del mes ya están financiadas.
También puede utilizarse para domiciliaciones, siempre dejando suficiente margen para evitar rechazos por falta de saldo.
El error de incluir únicamente las “facturas”
Los gastos esenciales no siempre llegan mediante un recibo.
Despensa, transporte, gasolina, medicamentos o alimentación también forman parte del costo real de vivir.
Por eso, más que pensar en una simple “cuenta de facturas”, conviene verla como una cuenta de obligaciones y necesidades.
3. Cuenta para el fondo de emergencia
Este dinero no está destinado a vacaciones, ofertas, regalos ni compras que ya sabes que realizarás.
Su objetivo es absorber situaciones que realmente rompen el presupuesto: pérdida temporal de ingresos, una reparación urgente, una emergencia familiar o un desembolso inesperado importante.
En febrero de 2026, CONDUSEF recomendó construir progresivamente un fondo equivalente a entre tres y seis meses de gastos esenciales, además de mantenerlo separado del dinero cotidiano, en un producto formal, accesible y de bajo riesgo.
La institución también ha utilizado como referencia destinar al menos 10% de los ingresos para ir construyendo este respaldo, aunque el porcentaje debe adaptarse a la situación económica de cada persona.
Ahorrar no es lo mismo que tener un fondo de emergencia
Imagina que tienes $30,000 guardados para cambiar de automóvil.
Eso significa que tienes ahorro, pero no necesariamente un fondo de emergencia. Si ese dinero ya tiene una finalidad prevista, utilizarlo ante una contingencia implicaría sacrificar otra meta.
La diferencia está en para qué existe ese dinero.
4. Cuenta de inversión: dinero que no necesitas gastar pronto
La cuarta “cuenta” ni siquiera tiene que ser una cuenta bancaria tradicional.
Puede tratarse de una cuenta de inversión, una casa de bolsa, un fondo o una plataforma para adquirir valores gubernamentales, dependiendo de tus objetivos, horizonte y tolerancia al riesgo.
El punto central es no confundir dinero de emergencia con dinero para invertir a largo plazo.
CONDUSEF recomienda no poner en riesgo recursos necesarios para alimentación, vivienda, transporte, educación o servicios básicos. Antes de invertir conviene definir la meta, el plazo, el nivel de riesgo que estás dispuesto a asumir y las comisiones del producto.
En México existen alternativas como Cetesdirecto, plataforma creada por la Secretaría de Hacienda y operada por Nacional Financiera para adquirir valores gubernamentales directamente. En Metrópoli ya analizamos también cómo evaluar CETES, inflación, impuestos y rendimiento real.
¿Debes invertir aunque todavía no tengas fondo de emergencia?
No existe una respuesta idéntica para todas las personas.
Sin embargo, si cualquier imprevisto te obligaría a vender inversiones, utilizar una tarjeta de crédito costosa o solicitar un préstamo, fortalecer primero una reserva líquida puede darte una base financiera más estable.
Algo parecido sucede con las deudas de alto costo: antes de destinar grandes cantidades a inversiones conviene comparar el rendimiento esperado con los intereses que estás pagando.
5. Cuenta de gastos: dinero para usar sin culpa
Esta es probablemente la cuenta más subestimada.
Un presupuesto que no deja espacio para entretenimiento, comidas fuera, pequeños gustos o actividades personales puede terminar siendo tan restrictivo que resulte difícil mantenerlo.
La función de esta cuenta es establecer un límite claro al dinero que puedes gastar libremente sin tocar la renta, el fondo de emergencia o las inversiones.
Cuando se termina, se terminó el presupuesto discrecional del periodo.
Eso evita un problema común: tratar cada compra pequeña como si fuera insignificante y descubrir al final del mes que la suma de todas ellas consumió lo que pretendías ahorrar.
El sexto apartado que muchas versiones del método olvidan
Aquí aparece una de las principales debilidades de la fórmula de las cinco cuentas.
Existen gastos que no son mensuales, pero tampoco son emergencias.
El seguro anual del automóvil, mantenimiento, inscripciones escolares, regalos de diciembre, impuestos, verificaciones, reparaciones programadas o vacaciones son ejemplos de gastos previsibles.
Si sabes que llegarán, utilizar el fondo de emergencia para pagarlos distorsiona el propósito de ese fondo.
La solución no exige necesariamente abrir una sexta cuenta. Puedes crear un apartado dentro de la cuenta de obligaciones o ahorro y depositar mensualmente una fracción del gasto futuro.
Por ejemplo, si un seguro cuesta $12,000 al año, reservar $1,000 cada mes transforma una factura grande y dolorosa en un gasto perfectamente previsible.
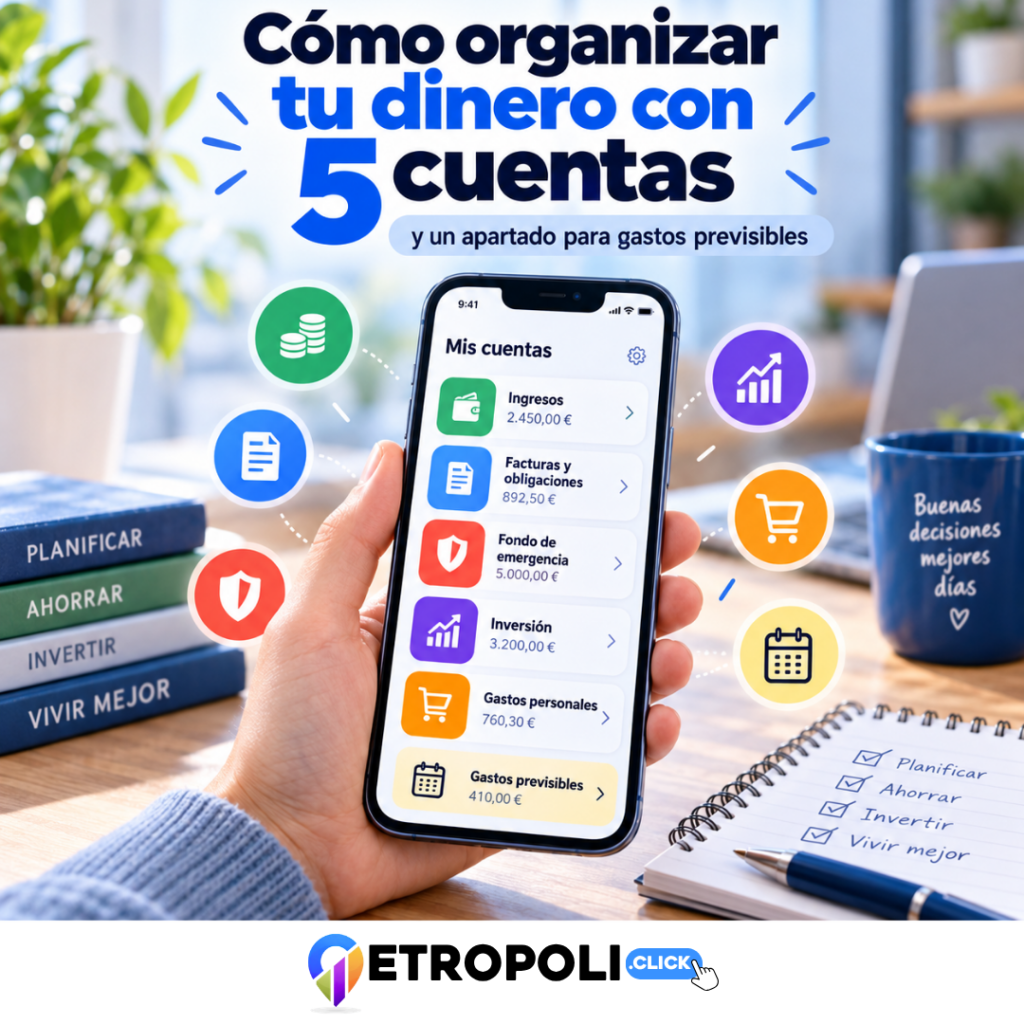
Ejemplo: cómo repartir un ingreso mensual de $20,000
Este ejercicio es únicamente ilustrativo. Los montos reales deben cambiar según vivienda, dependientes económicos, deudas, transporte y necesidades personales.
| Destino | Monto ilustrativo | Función |
|---|---|---|
| Obligaciones y necesidades | $11,000 | Renta, servicios, comida, transporte y pagos comprometidos |
| Fondo de emergencia | $2,000 | Construir una reserva para imprevistos |
| Inversión | $2,000 | Metas y construcción patrimonial de largo plazo |
| Gasto personal | $4,000 | Ocio, salidas y compras discrecionales |
| Gastos futuros previsibles | $1,000 | Seguros, mantenimiento, trámites u otros pagos futuros |
Los $20,000 pueden entrar primero en la cuenta de ingresos y distribuirse casi inmediatamente hacia cada destino.
Así, el saldo visible deja de representar “todo mi dinero” y comienza a representar únicamente el dinero que todavía no ha sido asignado.
¿Necesitas cinco bancos diferentes?
No.
Tener cinco funciones financieras no significa contratar cinco bancos.
Algunos productos permiten crear apartados, metas o bolsas dentro de una misma aplicación. También puedes utilizar dos o tres cuentas bancarias junto con una cuenta o plataforma de inversión.
Antes de abrir productos adicionales conviene revisar comisiones, saldos mínimos, condiciones de uso, retiros y requisitos. Banco de México mantiene información sobre cuentas bancarias básicas que deben ofrecer determinados servicios sin comisión, y CONDUSEF dispone de herramientas para comparar productos, costos y características.
Más cuentas también pueden significar más desorden
Si abrir cinco productos provoca que olvides cargos, pagues comisiones innecesarias, pierdas de vista tus saldos o mantengas dinero inmóvil en instrumentos que no comprendes, el sistema dejó de cumplir su objetivo.
La estructura correcta es la más simple que te permita respetar la separación.
Tener cinco cuentas en el mismo banco no multiplica la protección del IPAB
Este es uno de los detalles más importantes que casi nunca aparece en las versiones virales del método.
El seguro de depósitos administrado por el Instituto para la Protección al Ahorro Bancario protege hasta 400,000 UDIS por persona y por institución bancaria respecto de las obligaciones cubiertas.
El límite no se multiplica por cada cuenta que abras.
Por lo tanto, si tienes cinco cuentas protegidas dentro del mismo banco, no obtienes cinco veces la cobertura del IPAB.
Si tus ahorros comienzan a crecer de forma considerable, importa conocer quién recibe jurídicamente tu dinero y qué protección tiene cada producto. Metrópoli cuenta con una guía específica sobre qué ocurre con tus ahorros si quiebra un banco o una SOFIPO y cuáles son las diferencias entre sus esquemas de protección.
¿Cinco cuentas te parecen demasiado? Conserva la lógica
No necesitas copiar el método literalmente.
- Cuenta operativa: recibe ingresos y paga obligaciones.
- Cuenta de reserva: conserva fondo de emergencia y apartados claramente identificados para gastos futuros.
- Cuenta de gasto: contiene únicamente el dinero disponible para consumo personal.
- Cuenta o plataforma de inversión: mantiene los recursos destinados al largo plazo.
Incluso puedes reducir todavía más el número físico de cuentas si tu institución permite apartados internos y tú respetas esos límites.
La disciplina financiera no depende de cuántas tarjetas tengas. Depende de no confundir dinero disponible con dinero comprometido.
Cómo implementar el sistema paso a paso
- Calcula tu ingreso neto promedio. Si cambia cada mes, utiliza una cifra conservadora.
- Suma tus gastos esenciales. Incluye vivienda, comida, transporte, salud, servicios y pagos de deuda.
- Define tu fondo de emergencia. Calcula cuántos meses de gastos esenciales quieres cubrir.
- Identifica gastos anuales previsibles. Divide cada uno entre 12 para determinar cuánto debes separar mensualmente.
- Determina cuánto puedes invertir. Utiliza dinero que no necesites para obligaciones inmediatas.
- Fija un monto de gasto personal. Esa será tu verdadera cantidad disponible para consumir libremente.
- Automatiza las transferencias. Haz que la distribución ocurra cerca de tu fecha de pago.
- Revisa el sistema cada cierto tiempo. Ajusta cuando cambien ingresos, vivienda, deudas o dependientes.
Errores que pueden hacer fracasar el método
Abrir cuentas sin revisar sus costos. La organización pierde sentido si terminas pagando comisiones innecesarias.
Utilizar el fondo de emergencia para compras planeadas. Una promoción atractiva no es una emergencia.
Invertir dinero que necesitarás dentro de pocas semanas. El horizonte y la liquidez importan.
Dejar la cuenta de gasto sin límite. Debe existir una cantidad definida.
Olvidar los gastos anuales. Son una de las razones más comunes por las que un presupuesto aparentemente correcto termina rompiéndose.
Confundir saldo con disponibilidad. El dinero reservado para renta, servicios o deudas no está realmente libre.
Crear demasiada complejidad. Si necesitas realizar decenas de movimientos manuales cada mes, será más difícil mantener el sistema.
Preguntas frecuentes
¿Es obligatorio tener cinco cuentas bancarias?
No. Es un método de organización, no una obligación ni una regla financiera universal. Puedes replicar las cinco funciones mediante cuentas, apartados o productos financieros diferentes.
¿Cuánto debería guardar en mi fondo de emergencia?
CONDUSEF ha recomendado construir una reserva equivalente a entre tres y seis meses de gastos esenciales, adaptándola a la situación de cada persona o familia.
¿El fondo de emergencia debe estar invertido?
Debe priorizar seguridad y disponibilidad. Algunos productos de bajo riesgo pueden ofrecer rendimiento y liquidez, pero no conviene exponer recursos de emergencia a fluctuaciones importantes o plazos que impidan utilizarlos cuando realmente se necesitan.
¿Ahorro e inversión son lo mismo?
No. El ahorro prioriza reservar dinero para una meta o contingencia. La inversión busca obtener rendimiento y puede implicar diferentes niveles de riesgo, plazo y liquidez.
¿Tener varias cuentas mejora mi protección bancaria?
No si todas están dentro de la misma institución. Para el seguro del IPAB, la cobertura se determina por persona y por banco respecto de las obligaciones garantizadas, no por la cantidad de cuentas abiertas.
¿Qué hago si mis ingresos cambian cada mes?
Calcula tus obligaciones con base en un ingreso conservador y utiliza los meses de mayores ingresos para fortalecer reservas, cubrir gastos futuros o acelerar tus objetivos. Evita construir gastos fijos suponiendo que siempre recibirás el ingreso de tu mejor mes.
Conclusión: el objetivo no es tener cinco cuentas, sino cinco límites
Separar ingresos, obligaciones, ahorro, inversión y gasto personal puede ser una herramienta poderosa porque evita que todos tus objetivos compitan dentro del mismo saldo.
Pero abrir cinco cuentas por sí solo no mejora tus finanzas.
Si no existe un presupuesto, si utilizas el ahorro para gastos cotidianos o si desconoces las condiciones de los productos que contrataste, simplemente habrás distribuido el mismo desorden entre cinco aplicaciones.
La versión realmente útil del método es más sencilla: recibe tu dinero, asígnale una función, separa lo comprometido, protege una reserva para imprevistos, invierte con objetivos claros y define cuánto puedes gastar sin culpa.
Cuando cada peso tiene un trabajo antes de que aparezca la tentación de gastarlo, la administración del dinero deja de depender tanto de la fuerza de voluntad y empieza a convertirse en un sistema.
Responses